


一、搜猪网监测当日现货数据及走势
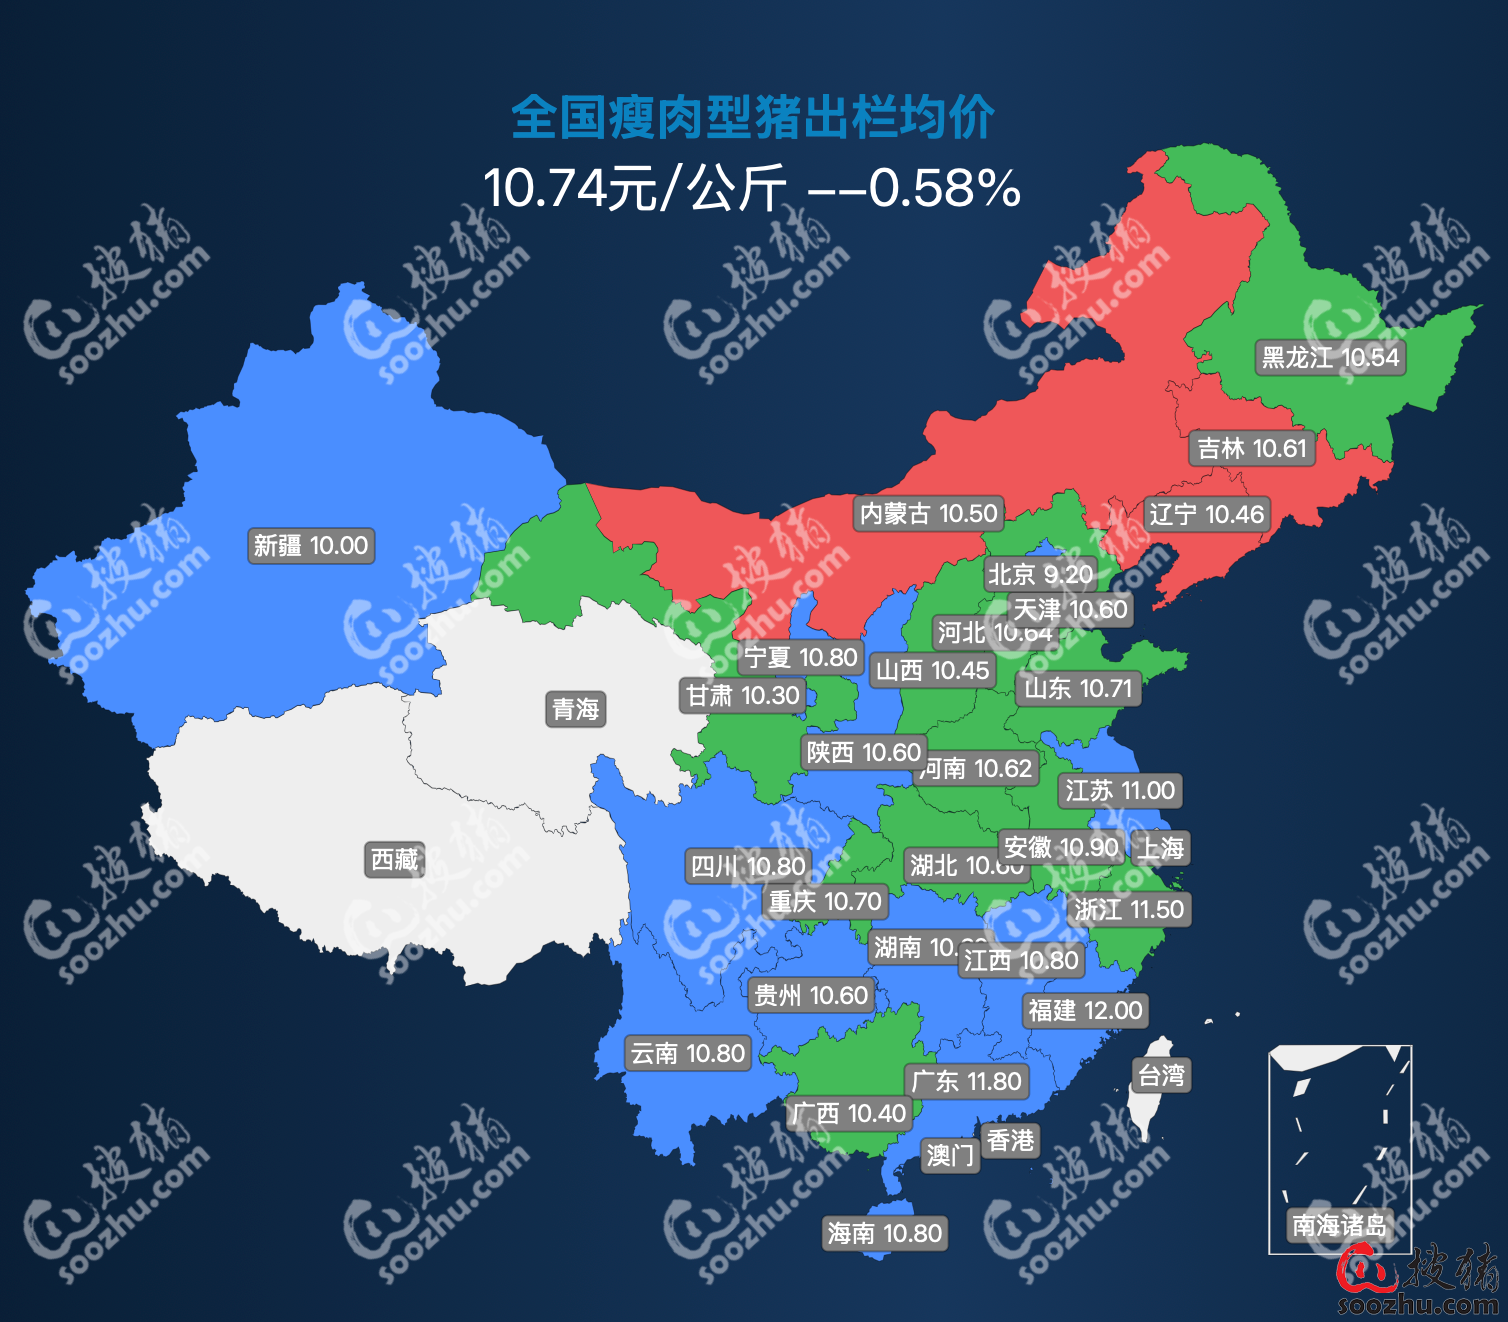
今日(2026年9月7日),搜猪网最新监测显示,全国瘦肉型猪出栏均价 10.74 元 / 公斤,较昨日下跌 0.58%,现货价格延续低位震荡格局,散户市场成交价小幅回落。整体来看,当前生猪现货仍处于"上有压力、下有支撑"的磨底阶段:供应端集团猪企 9 月出栏计划环比增加、压栏与二次育肥猪源陆续释放,压制价格上行;需求端大中专院校开学、天气转凉带动消费边际回暖,叠加中秋、国庆双节备货预期,对价格形成一定托底。多空因素交织,现货价格短期难以单边运行,以低位震荡为主。
核心现货数据
全国瘦肉型猪出栏均价 10.74 元 / 公斤,较昨日下跌约 0.06 元 / 公斤(搜猪网日报口径 10.81 元 / 公斤),散户端价格在 10.7 元 / 公斤附近窄幅波动;外部监测口径同步走弱,猪好多网监测全国外三元生猪均价 10.94 元 / 公斤、较昨日下跌 0.04 元 / 公斤,中国养猪网监测外三元均价 10.92 元 / 公斤、较昨日下跌 0.10 元 / 公斤,各口径均显示现货低位偏弱运行。三元仔猪均价 242.40 元 / 头,仔猪价格低迷,当前繁育场每出售一头仔猪亏损约 120 元,补栏情绪持续低迷;二元母猪均价 1440.00 元 / 头,较昨日下跌 276 元 / 头(该口径近期波动异常,数据或有异动,仅供参考)。
成本端小幅抬升,玉米购入价 2.36 元 / 公斤、豆粕购入价 3.36 元 / 公斤较昨日小幅上涨,配合料价 2.95 元 / 公斤,较昨日下跌 0.06 元 / 公斤。全国农产品批发市场猪肉平均价格 16.48 元 / 公斤,较上周五上升 0.8%,终端消费边际回暖,但对猪价拉升作用有限。
区域走势详情
今日散户端价格多数省份持平或小幅涨跌,整体在低位窄幅震荡。南方相对坚挺,福建均价 12.00 元 / 公斤(+0.00)仍为全国最高,广东 11.80 元 / 公斤(+0.00)、浙江 11.50 元 / 公斤(-0.10)、江苏 11.00 元 / 公斤(+0.00)高位持稳,安徽 10.90 元 / 公斤(-0.10)小幅回落;东北逆势走强,吉林 10.61 元 / 公斤(+0.31)领涨全国,内蒙古 10.50 元 / 公斤(+0.30)、辽宁 10.46 元 / 公斤(+0.06)跟涨;华北、华中偏弱,黑龙江 10.54 元 / 公斤(-0.46)领跌,河北 10.64 元 / 公斤(-0.36)、广西 10.40 元 / 公斤(-0.25)、湖北 10.60 元 / 公斤(-0.20)、河南 10.62 元 / 公斤(-0.18)回落;山东 10.71 元 / 公斤(-0.09)稳中偏弱,新疆 10.00 元 / 公斤(+0.00)仍为全国最低。
走势总结
今日猪价整体低位震荡、偏弱运行,市场仍处于磨底阶段。供应端集团猪企 9 月出栏计划环比增加、适重猪源供应充裕,是本轮压制价格的核心因素;需求端消费正由淡季向旺季过渡,白条批发价回升、双节备货预期积累,为价格提供底部支撑。短期来看,现货价格在 10.5—11.0 元 / 公斤区间反复拉锯的概率较大,11 元 / 公斤关口将多次反复博弈;快速大涨的条件尚不具备,但继续深跌的空间也相对有限,行情以"反复震荡磨人"为主基调。
二、搜猪网监测最新生猪供需情况
(一)供给端情况
供给端今日仍以宽松为主,核心压力来自集团猪企出栏放量。监测数据显示,9 月规模猪企出栏计划环比增加 1.33%—2.96%(涌益咨询样本增幅达 3.13%),叠加前期压栏与二次育肥猪源陆续释放,市场猪源供给保持充裕。农业农村部数据显示,2026 年 7 月生猪定点屠宰企业屠宰量 3610 万头,同比增加 14.0%,供给总量处于高位。终端需求托底力度一般,样本屠宰场开工率稳定在 30.91%,屠宰企业订单偏少、采购以刚需为主。
从产能端看,产能去化信号持续强化:8 月能繁母猪存栏环比下降 2.94%,叠加 7 月西南洪涝灾害造成的产能损失,预计三季度去化效果可观;全国畜牧总站数据显示,7 月母猪料产量同比下降 2.1%、连续 4 个月同比负增长,行业产能底部渐近;8 月下旬以来淘汰母猪有加速迹象、怀孕母猪占比增加,母猪加速淘汰将加快产能出清。截至二季度末全国能繁母猪存栏 3780 万头、同比下降 6.5%,已进入农业农村部 3750 万头左右正常保有量区间。产能去化的累积效应将在四季度及明年逐步传导至出栏端,为中长期猪价提供支撑。
(二)需求端情况
需求端边际回暖但提振有限。入秋后北方高温消退、大中专院校开学,猪肉终端需求稳步回升,消费正逐渐由淡季转入旺季;全国农产品批发市场猪肉平均价格 16.48 元 / 公斤,较上周五上升 0.8%,白条批发价企稳回升。中秋、国庆双节备货将持续释放利好,预计带动阶段性脉冲式需求。但整体看,当前屠宰场开工率 30.91%、订单增量有限,终端需求对猪价的托底力度一般,难以推动行情快速拉升;双节备货的持续性仍需观察,旺季需求增量能否对冲供应增量存在不确定性。
(三)供需平衡总结
今日生猪市场供需格局呈现"供应充裕、需求渐进回暖"的组合:集团猪企 9 月出栏放量、压栏与二育猪源释放,供应端压力客观存在;需求端消费季节性回暖、双节备货预期积累,但增量有限、难以快速扭转供强需弱局面。农业农村部专家分析认为,预计近期生猪和猪肉价格将小幅震荡调整、有望继续稳中有升;综合来看,短期猪价延续低位震荡格局,双节备货或带来阶段性脉冲式上涨,但趋势性大涨条件仍不具备。中期看,母猪加速去化(8 月能繁环比 -2.94%、母猪料连续 4 个月负增长、淘汰加速)指向产能底部渐近,猪价已处于从阶段性反弹逐步转向趋势性反转的过渡期,但行情反转的斜率仍将"反复磨人"。
三、当日生猪期货各合约情况及主力合约点评
(一)各合约当日核心情况(交易日期:2026 年 9 月 7 日;交易所:大连商品交易所)
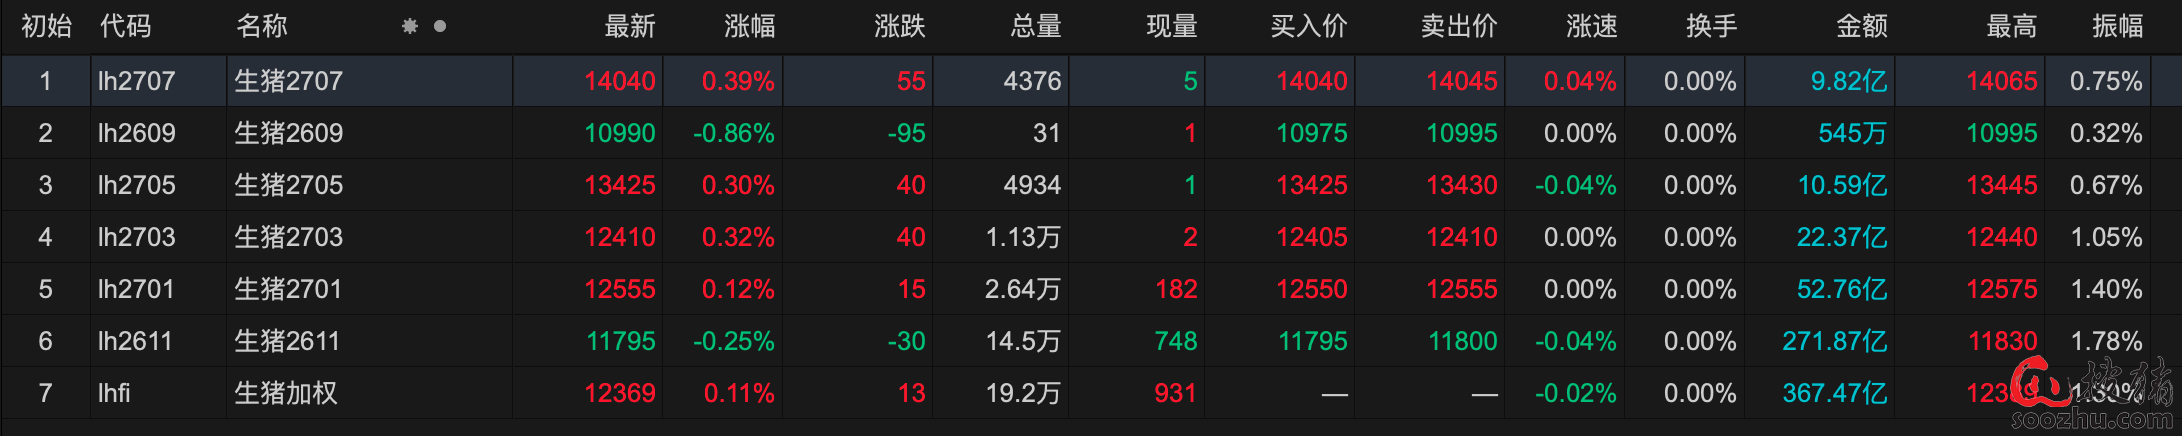
数据来源:大连商品交易所官方收盘数据、东方财富期货、新浪财经(2026 年 9 月 7 日 15:00 收盘后公开数据)。今日生猪期货市场整体呈现"主力合约低位新低后收回但仍收绿、其余合约全线翻红"的分化格局,生猪加权指数微涨 0.11%。主力合约 LH2611 盘中最低下探 11620 元 / 吨、打出这一阶段价格新低(低于 9 月 1 日低点 11675 元 / 吨),随后在低位买盘承接下收回至 11795 元 / 吨,但尾盘仍收绿(-0.25%);其余合约全线收红,LH2707 涨 0.39% 领涨、LH2703 涨 0.32%、LH2705 涨 0.30%、LH2701 涨 0.12%,近月 LH2609 临近交割继续小幅回落。
合约 | 收盘价(元/吨) | 涨跌 | 涨跌幅 | 今开 | 最高 | 最低 | 成交量(手) | 持仓量(手) |
LH2609 | 10990 | -95 | -0.86% | 10960 | 10995 | 10960 | 31 | 238 |
LH2611(主力) | 11795 | -30 | -0.25% | 11650 | 11830 | 11620 | 14.45 万 | 21.92 万 |
LH2701 | 12555 | +15 | +0.12% | 12430 | 12575 | 12400 | 2.64 万 | 11.75 万 |
LH2703 | 12410 | +40 | +0.32% | 12385 | 12440 | 12310 | 1.13 万 | 10.13 万 |
LH2705 | 13425 | +40 | +0.30% | 13370 | 13445 | 13355 | 4934 | 4.95 万 |
LH2707 | 14040 | +55 | +0.39% | 13985 | 14065 | 13960 | 4376 | 2.89 万 |
生猪加权 | 12369 | +13 | +0.11% | — | 12389 | — | 19.2 万 | — |
(二)核心焦点——主力合约盘中打出阶段新低后收回、但仍收绿(今日核心关注)
今日盘面最值得关注的是主力合约 LH2611 的日内走势:盘中最低下探 11620 元 / 吨,打出这一阶段的价格新低(跌破 9 月 1 日低点 11675 元 / 吨),随后低位买盘承接将价格拉回至 11795 元 / 吨,但尾盘仍收绿(-0.25%)。这一"新低—收回—收绿"的走势,是当前市场多空拉锯、低位震荡磨底的典型写照。
走势解读
第一,空头尝试向下突破、但低位承接有力。 今日主力合约低开于 11650 元 / 吨,早盘空头顺势施压,盘中最低下探 11620 元 / 吨,跌破了 9 月 1 日创下的 11675 元 / 吨阶段低点,空头试图向下打开空间。但价格在 11600—11620 元 / 吨区域获得明显承接,双节备货预期与产能去化逻辑下的逢低买盘将价格拉回至 11795 元 / 吨,尾盘较日内低点回升 175 元 / 吨,说明低位支撑较强,空头向下突破暂时失败。
第二,反弹乏力、尾盘仍收绿,多头力量尚弱。 尽管价格从新低收回,但反弹在 11830 元 / 吨一线遇阻,尾盘收于 11795 元 / 吨、仍较昨日结算价下跌 30 元 / 吨,未能翻红。这反映市场信心依然谨慎:现货低位震荡、集团出栏放量压制,多头缺乏持续上攻的驱动,反弹更多是低位超跌修复而非趋势反转。
第三,持仓收缩、成交清淡,市场观望情绪浓厚。 主力合约持仓量降至 21.92 万手,成交量 14.45 万手,较 9 月初明显收缩,多空双方在低位均不敢重仓押注,市场进入"以时间换空间"的磨底阶段。
多空力量判断及持仓量分析
今日主力合约多空力量呈现"空头乏力、多头谨慎承接"的格局。空头试图借现货弱势向下突破,但在 11600—11620 元 / 吨区域遭遇承接、未能站稳新低;多头低位接货意愿存在(双节备货预期、产能去化逻辑、前低支撑),但缺乏主动上攻动能,反弹至 11830 元 / 吨即止步。持仓量收缩显示多空双方均在观望,盘面处于弱平衡状态。从资金行为看,机构套保盘在反弹高位存在布空意愿("主力不让涨"的盘面特征),而产业抄底资金在前低附近托底,多空拉锯将持续。
走势展望及操作警示
短期来看,主力合约 LH2611 在 11600—11850 元 / 吨区间低位震荡的概率较大:上方 11830—12000 元 / 吨存在压力(9 月 1 日跌破 12000 元 / 吨后该关口由支撑转为压力),下方 11600—11620 元 / 吨为今日验证过的支撑,前低区域(8 月低点 11530 元 / 吨附近)构成更强支撑。若双节备货启动、现货企稳回升,价格有望向上突破 11850 元 / 吨;若集团出栏持续放量、现货跌破 10.5 元 / 公斤,则需警惕向下考验前低。投资者务必注意:当前市场处于磨底阶段,单边行情难以出现,"涨—等—回"的震荡特征明显,操作上以区间思路对待,高抛低吸、轻仓为主,严控仓位,重点关注现货能否站稳、集团出栏节奏及双节备货兑现情况。
(三)主力合约(LH2611)详细解说点评
今日主力合约 LH2611 收盘价 11795 元 / 吨,较昨日结算价 11825 元 / 吨下跌 30 元 / 吨,跌幅 0.25%,盘中最低 11620 元 / 吨(阶段新低)、最高 11830 元 / 吨,全天振幅 1.78%,成交量 14.45 万手、持仓量 21.92 万手。
合约核心表现
主力合约 LH2611 今日低开于 11650 元 / 吨,早盘空头施压下探至 11620 元 / 吨的阶段新低,随后震荡回升,午后最高触及 11830 元 / 吨,尾盘小幅回落收于 11795 元 / 吨。盘面看,该合约日线在 11600—11850 元 / 吨区间构筑整理平台,今日"新低—收回—收绿"的走势确认了下有支撑、上有压力的震荡格局,短期方向选择仍需等待现货指引。
多空力量判断及持仓量分析
主力合约多空力量呈现"低位拉锯、弱平衡"格局。空头逻辑基于集团 9 月出栏放量、现货低位偏弱、双节备货不及预期风险;多头逻辑基于母猪加速去化(8 月能繁环比 -2.94%)、产能底部渐近、双节备货预期与远月合约升水的带动。持仓量收缩、成交量清淡,反映多空双方在低位均不敢重仓,等待基本面给出方向。从期限结构看,LH2701(12555)较 LH2611(11795)升水 760 元 / 吨,远月升水结构延续,市场对中长期行情仍偏乐观,但短期现货弱势压制近月表现。
走势展望及操作警示
短期来看,主力合约 LH2611 维持 11600—11850 元 / 吨区间震荡,方向选择取决于现货:若双节备货启动带动现货企稳回升,价格有望向上突破 11850 元 / 吨并向 12000 元 / 吨关口修复;若现货继续走弱,价格或再度下探 11600 元 / 吨甚至前低。中期来看,母猪加速去化、产能底部渐近,猪价从阶段性反弹逐步转向趋势性反转的底层逻辑未变,但行情"反复磨人"、节奏为王。操作上建议投资者:以区间震荡思路对待,前低附近不追空、反弹至压力位不追多,回调至 11600—11650 元 / 吨支撑区间可轻仓试多,突破 11850 元 / 吨加仓需谨慎,严控仓位,重点关注双节备货兑现与现货企稳信号。
(四)其余合约补充分析
1. 近月合约(LH2609)
今日 LH2609 合约(临近交割)收盘价 10990 元 / 吨、下跌 0.86%,成交量仅 31 手、持仓量降至 238 手,该合约已进入交割月、流动性枯竭,价格跟随现货低位运行,投资者应坚决规避该合约的一切投机操作。
2. 中月合约(LH2701、LH2703)
今日中月合约小幅收红。LH2701 合约收盘价 12555 元 / 吨、上涨 0.12%,成交量 2.64 万手、持仓量 11.75 万手;LH2703 合约收盘价 12410 元 / 吨、上涨 0.32%,成交量 1.13 万手、持仓量 10.13 万手。两合约受中长期产能去化逻辑支撑,走势强于主力,近远月价差维持在 700—800 元 / 吨的升水结构,反映市场对"短期磨底、中长期反转"的共识。
3. 远月合约(LH2705、LH2707)
今日远月合约领涨。LH2705 合约收盘价 13425 元 / 吨、上涨 0.30%,成交量 4934 手、持仓量 4.95 万手;LH2707 合约收盘价 14040 元 / 吨、上涨 0.39% 领涨全场,成交量 4376 手、持仓量 2.89 万手。远月合约延续强势,充分定价母猪加速去化(6 月末去化对应 2027 年二季度后供给明显减少)、行业产能底部渐近的中长期逻辑,市场资金继续在远月布局"反转"预期。
四、今日市场整体总结及风险提示
(一)市场整体总结
今日生猪市场整体呈现"现货低位震荡、期货主力磨底、远月偏强"的格局:现货端全国瘦肉型猪出栏均价 10.74 元 / 公斤、下跌 0.58%,散户价格在 10.7 元 / 公斤附近窄幅波动,市场仍在磨底;期货端主力合约 LH2611 盘中打出阶段新低 11620 元 / 吨后收回至 11795 元 / 吨,但尾盘仍收绿(-0.25%),其余合约全线翻红、生猪加权微涨 0.11%。
今日盘面的核心信号是"下有支撑、上有压力"的磨底特征:空头借现货弱势向下突破阶段新低失败,多头借双节备货预期与产能去化逻辑低位承接,但反弹乏力、收绿收场,多空双方在低位形成弱平衡。基本面看,集团猪企 9 月出栏放量、供应宽松压制短期价格,而母猪加速去化(8 月能繁环比 -2.94%、母猪料连续 4 个月负增长、淘汰加速)指向产能底部渐近,双节备货与消费旺季提供边际支撑。短期猪价与期货大概率延续低位震荡,双节备货或带来阶段性脉冲式上涨,但趋势性大涨条件尚不具备;中期看,产能去化的累积效应将逐步传导,猪价已处于从阶段性反弹转向趋势性反转的过渡期,但行情仍将"反复震荡磨人"。投资者应立足区间思路,紧盯现货企稳与双节备货兑现两个关键变量,耐心等待方向选择。
(二)风险提示
1. 双节备货不及预期风险:中秋、国庆双节备货是本轮反弹的核心预期,若备货放量不及预期、屠宰开工率持续低迷,旺季需求难以对冲供应增量,现货与期货将再度承压,主力合约或下探前低。
2. 集团出栏放量风险:9 月规模猪企出栏计划环比增加 1.33%—3.13%,若集团持续放量出栏、竞价走弱,供应压力将进一步压制价格,需密切关注集团出栏节奏与竞价变化。
3. 期现收敛与交割风险:LH2609 合约临近交割、流动性枯竭,期现基差收敛风险大,务必规避近月合约投机操作,产业客户需合理安排交割与套保。
4. 疫病与成本波动风险:南方猪病发病等级抬升、北方秋冬蓝耳风险加大,疫病若大范围扩散将改变供需格局,需持续跟踪;玉米、豆粕价格波动及饲料成本变化亦需关注。
5. 操作风险:当前市场处于磨底阶段、区间震荡特征明显,多空博弈激烈,投资者切忌追涨杀跌,应立足区间高抛低吸、轻仓操作;前低附近不追空、反弹至压力位不追多,严控仓位,重点关注现货能否站稳 10.5 元 / 公斤、双节备货兑现情况及集团出栏节奏。
数据来源:搜猪网生猪大数据(全国瘦肉型猪出栏均价及各省实时价格、仔猪/母猪/饲料价格,2026-09-07);大连商品交易所生猪期货收盘数据(东方财富期货、新浪财经、同花顺,2026-09-07 15:00);农业农村部、华泰期货、格林大华期货、东方证券等公开行情数据。
(审核编辑: 大师兄)